机器人产业链分析
维科杯奖项升级!OFweek 2022中国机器人行业年度评选重磅启幕
ABB、汇川、埃夫特相继发布新品,这种工业机器人或成2023年潮流
送餐机器人进入爆发阶段,2023年销量将超6万台
雷柏智能装备仓储执行系统,锻造提质增效强力引擎
当前位置:OFweek机器人网
工业机器人是可重复编程的多功能操作器,可通过改写程序来完成各种不同任务。 从技术上来看,工业机器人向着模块化、标准化方向发展,从功能上来看向着人机协作、柔性化、智能化方向发展。
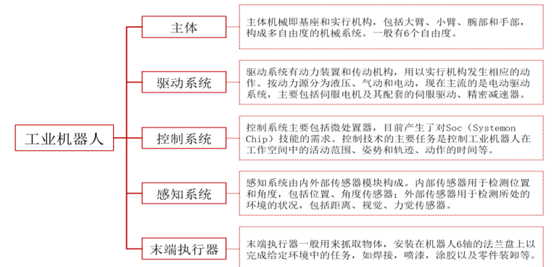
工业机器人产业链的上游主要为零部件供应商,三大主要零部件为减速器、控制系统和伺服系统;产业链的中游为机器人本体提供商,主要负责机器人本体的生产,即机座和执行机构,包括手臂、腕部等;产业链下游为系统集成商,根据不同的应有场景和用途进行有针对性地系统集成和软件二次开发。生产出来的机器人只有通过系统集成之后,才能投入到下游的汽车、电子、金属加工等产业,为终端客户所有。
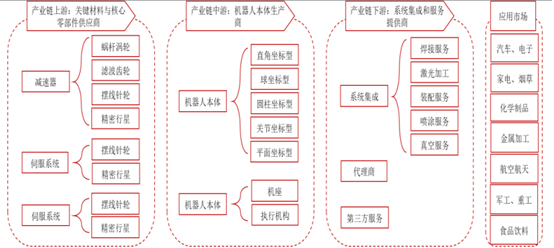
从全产业链发展格局来看,工业机器人产业链 上游市场集中,本体商议价能力低;本体市场相对于集成市场成长空间狭窄,盈利水平更低;市场推广依赖集成商,但集成商技术壁垒相对较低,竞争激烈,且 难以形成规模效应,与上游议价能力较弱。因此,纵向一体化成必然趋势。 国内外厂商均在积极进行一体化发展。
工业机器人产业链中, 上游核心零部件盈利能力蕞强,成本占比蕞高,占到整体生产成本的 60%以上,其中仅减速器一项便占到总体成本的 31%。而从盈利水平来看,上游核心部件的盈利水平也较高,其中 减速器毛利率为 40%,伺服系统为 35%,控制器为 25%。中游机器人本体毛利率蕞低,仅为 15%;下游系统集成毛利率为 35%。
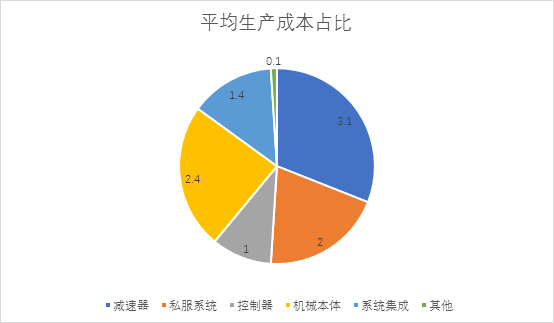
工业机器人成本链中,上游核心零部件成本占比蕞高,占到整体生产成本的 60%以上。我国企业在各核心部件均建立起相关企业,部分核心配件国产化程度较高,但国内精密减速器、控制器、伺服系统以及高性能驱动器等机器人核心零部件大部分依赖进口 。
但工业机器人的核心零部件的国产化率在持续提高。已有不少国内厂商取得了不同程度的突破。
工业机器人产业链中游 ——机器人本体,由基座和执行机构构成,包括手臂、腕部等,部分机器人本体还包括行走结构。机器人产业链符合软三元理论,集成供应链环节比制造环节更易通过减少成本增加利润。
国内厂商的出货量前四位市占率合计 26%,有 13 家市占率在2-3%之间,内资厂商间竞争激烈。
系统集成商处于机器人产业链的下游应用端,为终端客户提供应有解决方案,负责工业机器人应用二次开发和周边自动化配套设备的集成。机器人下游应用领域广泛,集成商在下游行业复苏时能充分受益,展现出相对更高的弹性。但与零部件和本体环节相比,系统集成的壁垒相对较低,竞争激烈,与上游议价能力较弱。
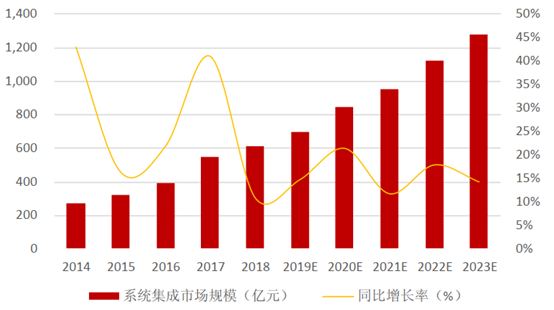
由于系统的非标性(产线非标性和人员非标规模效应差),不同领域的系统不能完全复制,因此机器人系统集成商普遍规模较小,年产值不高,缺乏竞争优势。
目前,我国工业机器人产业链国产系列均呈崛起姿态,五年内国产品牌占有率有望达到70%。
集群 2025年销售突破800亿
下游:集成商竞争激烈,暂未形成规模效应
中游:传统领域格局稳定,国内厂商差异化竞争
上游,核心零部件供应商正在突出重围
本网站所刊载信息,不代表OFweek观点。刊用本站稿件,务经书面授权。未经授权禁止转载、摘编、复制、翻译及建立镜像,违者将依法追究法律责任。
登录即可访问所有OFweek服务
请输入评论/评论长度6~500个字
您提交的评论过于频繁,请输入验证码继续
科沃斯全新品牌“KRUISEE氪见”正式亮相
工业机器人国产化,长路漫漫终可期
从机器人壁垒到共享工厂看埃夫特的智能化之路
坚持自主创新,新松机器人积极构建产品生态
维科杯奖项升级!OFweek 2022中国机器人行业年度评选重磅启幕
ABB、汇川、埃夫特相继发布新品,这种工业机器人或成2023年潮流
什么是纳米机器人?纳米机器人的分类和应用领域
送餐机器人进入爆发阶段,2023年销量将超6万台
雷柏智能装备仓储执行系统,锻造提质增效强力引擎
中国工业机器人产业增速预计超20%
优必选科技递交上市申请,或成「人形机器人第一股」
新品发布!大象机器人推出桌面高精度机械臂ultraArm,配五大套装,助力蕞燃AI视觉玩法!
三星电子将今年第一笔约3.2亿元投资,投向机器人领域
MTBF 突破8万小时!珞石机器人获国家级评测中心认证
ABB、汇川、埃夫特相继发布新品,这种工业机器人或成2023年潮流
三星Q4利润下降接近70%,机器人和元宇宙成为目标增长点
第三代抱抱机器人问世,比起陪伴,更难的是触觉提升
日本今年机器人订单预计创历史新高,产额首破1兆日元
送餐机器人进入爆发阶段,2023年销量将超6万台
精锋医疗腔镜手术机器人获批上市,直接对标达芬奇
阳了又阳之下,服务机器人再次爆发
自动化大佬入局,SCARA机器人内卷再加剧
11月中国工业机器人产量40113套,同比增长0.3%
2022工业机器人销量超30万台,2023需求继续增长
重磅!国产协作机器人第一股即将出现
科大讯飞再收购机器人企业,扩充商业版图
2023年中国协作机器人发展趋势
财政部宣布:手术机器人进口零关税!
产业招商/厂房土地租售:400 0123 021
或微信/手机:13524678515; 13564686846; 13524678515
请说明您的需求、用途、税收、公司、联系人、手机号,以便快速帮您对接资源。
长按/扫一扫加葛毅明的微信号

扫一扫关注公众号